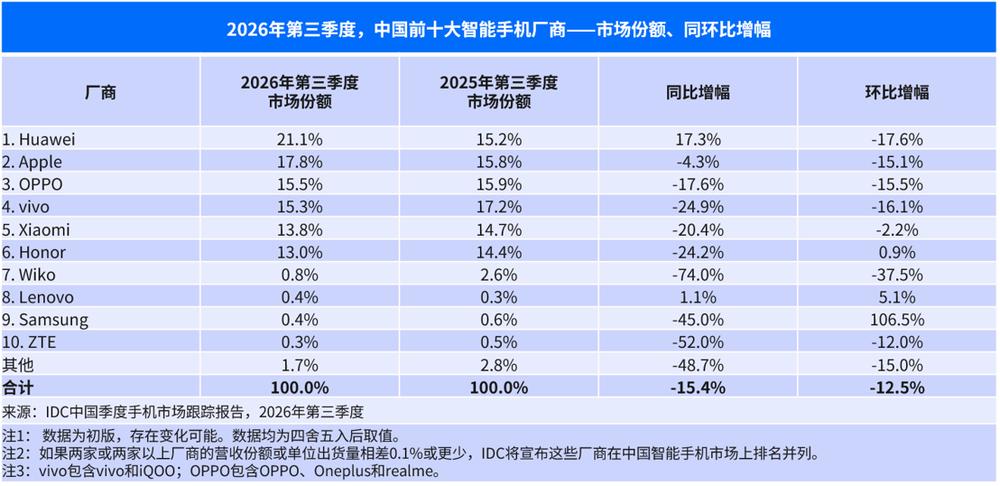
鲸云网10月14日消息,据媒体报道,国际数据公司(IDC)最新手机季度跟踪报告初版数据显示,2026年第三季度中国智能手机市场出货量约为5790万台,同比下降15.4%。
相较上半年约4%的同比降幅,下半年整体市场规模下滑速度进一步加快。存储及其他元器件成本大幅上升引发的终端价格上涨与配置调整,已开始明显抑制消费需求。
安卓厂商与长尾品牌承受的压力尤为突出。上游成本压力持续向终端传导,导致新品定价普遍上浮,厂商不得不调整产品配置组合以平衡成本。
华为成为头部厂商中唯一实现同比双位数增长的品牌,市场份额升至21.1%。其凭借多样化的产品形态与相对克制的售价涨幅,延续了今年以来的强势表现。
苹果新品发布后市场欢迎度超出预期,但因今年机型数量减少,出货量同比小幅下滑。荣耀则是头部厂商中唯一实现出货量环比增长的品牌,显示出一定的反弹趋势。
IDC预计,存储及其他物料成本在未来几个季度仍将处于高位,手机产品价格将继续上行。即便有大量新品集中发布,第四季度市场表现依然难有起色。
这一机构进一步判断,到2027年大部分时间,成本压力仍将存在,市场预计延续明显下滑趋势。换机周期拉长与价格上涨的适应期,仍是决定后续走势的关键变量。
编辑:泽川
免责声明:本站转载的文章,版权归原作者所有;旨在传递信息,不代表本站的观点和立场。