鲸云网9月12日消息,据媒体报道,9月10日,据韩媒援引业界数据报道,中国最大DRAM厂商长鑫存储(CXMT)已启动第四代高带宽内存HBM3试产,但初期良率停留在约25%,远低于行业80%的量产“黄金线”,问题根源指向TSV硅通孔技术。长鑫方面尚未公开回应,本文结合公开资料拆解这条消息背后的技术含义与产业语境。
一、HBM3为何成了AI时代的“战略物资”
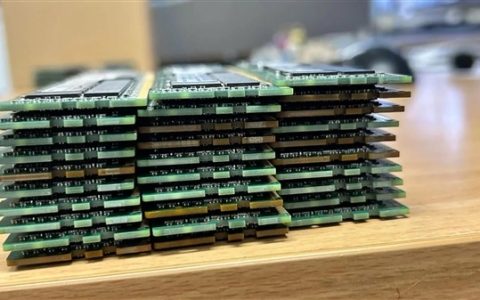
HBM(高带宽内存)是一种基于3D堆叠的高性能DRAM,通过TSV硅通孔把多颗DRAM垂直堆叠、再与GPU封装在一起,解决的是AI算力的“内存墙”瓶颈。单堆栈HBM3E带宽可达1.2TB/s,是普通DDR5的6—8倍——简单来说,DDR5用在电脑手机上、成本低但带宽有限,HBM3则专为AI GPU设计、带宽高出数倍。随着大模型训练与推理爆发,HBM成为AI服务器GPU的核心组件,价格从2025年中的约180—220美元/颗涨至2026年中的700—850美元,机构预测2026年全球市场规模将突破500亿美元。
二、25%良率意味着什么,瓶颈卡在TSV
半导体行业通常把80%视为进入经济量产的门槛,25%意味着约每4颗里有3颗在测试环节报废;作为参照,韩媒称SK海力士自2022年量产HBM3以来良率已超90%。差距主要来自TSV:长鑫每颗芯片TSV约3000个,而三星HBM2超5000个、SK海力士HBM3超8000个,通孔越多,对对准、电镀、键合精度的要求就呈指数级上升,韩媒认为韩厂在此领先4—5年。
需要指出的是,25%只是试产早期水平,不必过度解读为“失败”。HBM要在单颗芯片上钻约3000—8000个微米级通孔并完成铜填充与多层键合,任一步偏移都会导致整层报废,良率爬坡本就是工程常态——SK海力士早期HBM同样经历这一过程,关键看后续工艺改进速度。报道也承认,长鑫正将少量HBM样品供应给寒武纪等中国企业,并持续推进良率改善。
容易被忽视的是,长鑫在传统DRAM上进展其实很快。据媒体援引QUICK FactSet数据,其2026年二季度息税前利润率约82%,超过SK海力士(76%)、三星(70%)与美光,同期营收年增约1000%,在六大存储厂中增速居首;华为亦被报道正与长鑫联合研发HBM。换言之,长鑫缺的不是制造能力,而是HBM特有的先进封装经验,这也正是长电、通富等国产封测力量近两年重点投入的方向。比起单一良率数字,更值得跟踪的是长鑫何时拿出可商用、可交付的HBM3样品——市场消息称其计划2025年底交付样品、2026年推进小批量试产,规模量产时间尚未官宣,需以公司公告为准。
总体看,长鑫HBM3试产良率约25%折射出国产存储向高附加值HBM跃迁的真实难度,但其在DRAM主业的盈利与增速表明,差距更多是工艺经验而非能力天花板,后续进展取决于TSV与先进封装的突破节奏。
编辑:小昭
免责声明:本站转载的文章,版权归原作者所有;旨在传递信息,不代表本站的观点和立场。