鲸云网10月30日消息,据媒体报道,三星电子在三季度财报电话会上预警,受 AI 产业爆发拉动,全球存储芯片短缺局面将于 2027 年进一步恶化,供给紧张状态或延续至 2028 年,并对 AI 服务器与消费电子产业链形成连锁影响。
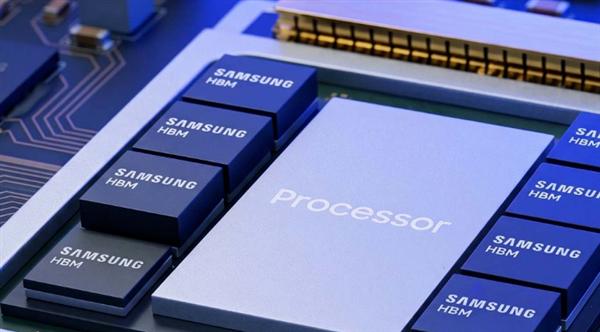
三星披露,2027 年 HBM4 高带宽内存的全部产能已被客户提前锁定。HBM 是 AI 训练与推理芯片的关键配套,产能被锁死意味着下游厂商的供给确定性高度依赖长协订单,现货与散单空间被进一步压缩。
即便厂商加大资本投入,多重客观条件仍制约产能释放。晶圆工厂建设周期漫长,半导体生产设备的交期拉长、成本上涨,新产能从立项到量产之间存在难以压缩的时间差。
技术迭代本身也在吃掉产能。新一代 HBM4E、HBM5 芯片裸片更大、堆叠层数提升,单片晶圆可产出的芯片数量下降;同时大量产线由普通 DRAM 转向 HBM 生产,形成物理层面的产能天花板,资本开支很难快速转化为实际产出。
需求侧同样没有降温迹象。AI 基础设施建设与个人 AI 智能体的普及,催生前所未有的存储需求,未满足订单持续累积。供给与需求双向挤压之下,2027 年或成为本轮存储紧缺压力最大的年份,2028 年市场也难以彻底宽松。
影响不会只停留在 AI 算力硬件。存储元器件涨价与缺货会向上传导,抬升手机、笔记本电脑等消费电子产品的采购成本,最终体现在终端售价与厂商毛利上。
价格传导并非线性。HBM 与先进 DRAM 的合约价由长协主导,缺货初期现货价格波动更剧烈,而终端消费电子受限于产品定价周期,成本压力往往滞后一到两个季度才体现在售价上。
对 AI 算力侧而言,存储是仅次于 GPU 的第二大成本项。HBM4 产能被锁死,意味着大模型训练与推理的扩容节奏将被存储供给节奏绑定,云厂商的资本开支效率取决于能否拿到稳定产能,而非单纯增加 GPU 采购。
存储紧缺对国内产业链是一把双刃剑。一方面,长鑫存储等本土厂商在 HBM 与先进 DRAM 领域的进展获得更多替代窗口;另一方面,若全球供给持续偏紧,依赖外部存储供应的整机厂仍将承受成本压力。
从产业节奏看,存储周期向来以扩产、过剩、紧缺循环往复,但这一轮的驱动核心是 AI 而非传统消费电子,需求结构更刚性、产能约束更硬,短缺的持续时间可能超出以往周期的经验区间。
免责声明:本站转载的文章,版权归原作者所有;旨在传递信息,不代表本站的观点和立场。