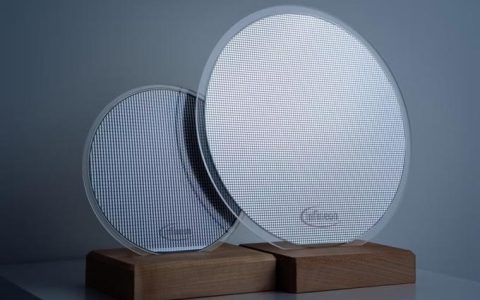
鲸云网11月5日消息,据媒体报道,国际半导体产业协会(SEMI)旗下硅制造商组织(SMG)当地时间 11 月 4 日公布,2026 年第三季度全球硅晶圆出货量达到 37.56 亿平方英寸,约合 242.3 万平方米,相当于 3321 万片 300mm(12 英寸)晶圆。
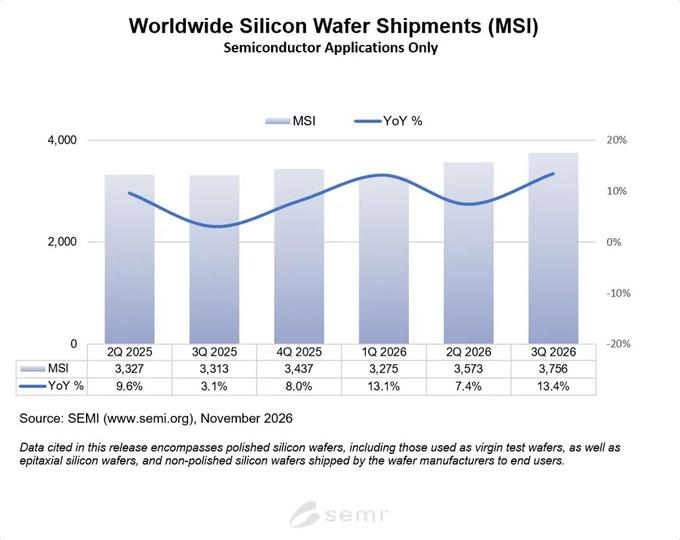
这一规模较去年同期增长 13.4%,较上一季度增长 5.1%。作为芯片制造最上游的材料,硅晶圆出货量的波动常被视为半导体景气度的先行信号,连续两个季度保持环比正增长,意味着产业链补库存与新增需求正在同步释放。
SEMI SMG 主席、日本胜高(SUMCO)销售与市场部总经理三浦雅嗣在解读数据时提到,第三季度硅片出货增长主要来自人工智能相关需求的拉动,以及工业端需求的改善。
人工智能的需求范围正在从先进逻辑芯片和存储器,向外延伸至功率器件与光子学领域。在机器人、AI 服务器电源以及通用工业半导体的需求回升推动下,工业类芯片的需求明显增强。
键合与先进封装环节的需求,也在继续支撑 300mm 抛光晶圆的消耗。随着高带宽存储(HBM)与各类加速器芯片的堆叠封装成为主流,晶圆在封装阶段的用量被进一步放大。
硅晶圆的回暖并非单季波动。SEMI 此前已预测,2026 年全球半导体硅晶圆出货量将增长 11.8%,并在 2027 年至 2029 年持续刷新历史纪录。
需求的分化已经出现。先进制程与 AI 相关产线对大尺寸、低缺陷晶圆的需求最为旺盛,而部分消费类芯片对应的成熟制程产能仍处在去化阶段。
硅晶圆是供应链中高度集中的材料环节,前五大供应商掌握全球绝大部分产能,其出货变化对下游晶圆代工与封测的议价格局有直接影响。
本土硅片企业近年来在 300mm 领域的产能爬坡,提升了国内晶圆厂在关键材料上的自主可控程度,但在最先进的低缺陷晶圆方面,仍与海外头部厂商存在差距。
如需转载请务必注明出处:鲸云网 责任编辑:华磊